Az elmúlt hónapokban lassulás jelei mutatkoztak az ingatlanpiacon, ami különösen érdekessé teszi, hogyan reagálnak az eladók a megváltozott körülményekre. Kitartanak az eredetileg elképzelt árak mellett, és inkább hosszabb ideig várnak a megfelelő vevőre, vagy a gyorsabb értékesítés érdekében egyre nagyobb árengedményre is hajlandók?
A piaci folyamatok vizsgálatakor ezért nem elegendő kizárólag a jelenleg meghirdetett ingatlanokat elemezni. Érdemes azt is megvizsgálni, milyen lakások és házak kerülnek ki a kínálatból, és miben térnek el azoktól, amelyek továbbra is eladóra várnak. Az adatokból ugyanis arra is következtethetünk, hogy milyen tulajdonságú ingatlanok iránt mutatkozik nagyobb kereslet. Vajon elsősorban az ár határozza meg az értékesítés sikerét, vagy a lokáció, az ingatlan mérete és állapota is legalább ilyen fontos szerepet játszik?
A hirdetési árak reálértéken továbbra is emelkednek
A piaci lassulás az árak alakulásában is tetten érhető. Július és szeptember között egyik állapot szerinti kategóriában sem nőtt a használt ingatlanok átlagos hirdetési négyzetméterára. Az újszerű lakások és házak esetében lényegében stagnálás volt megfigyelhető, míg a többi kategóriában 0,5–1,9 százalék közötti mérséklődés következett be.
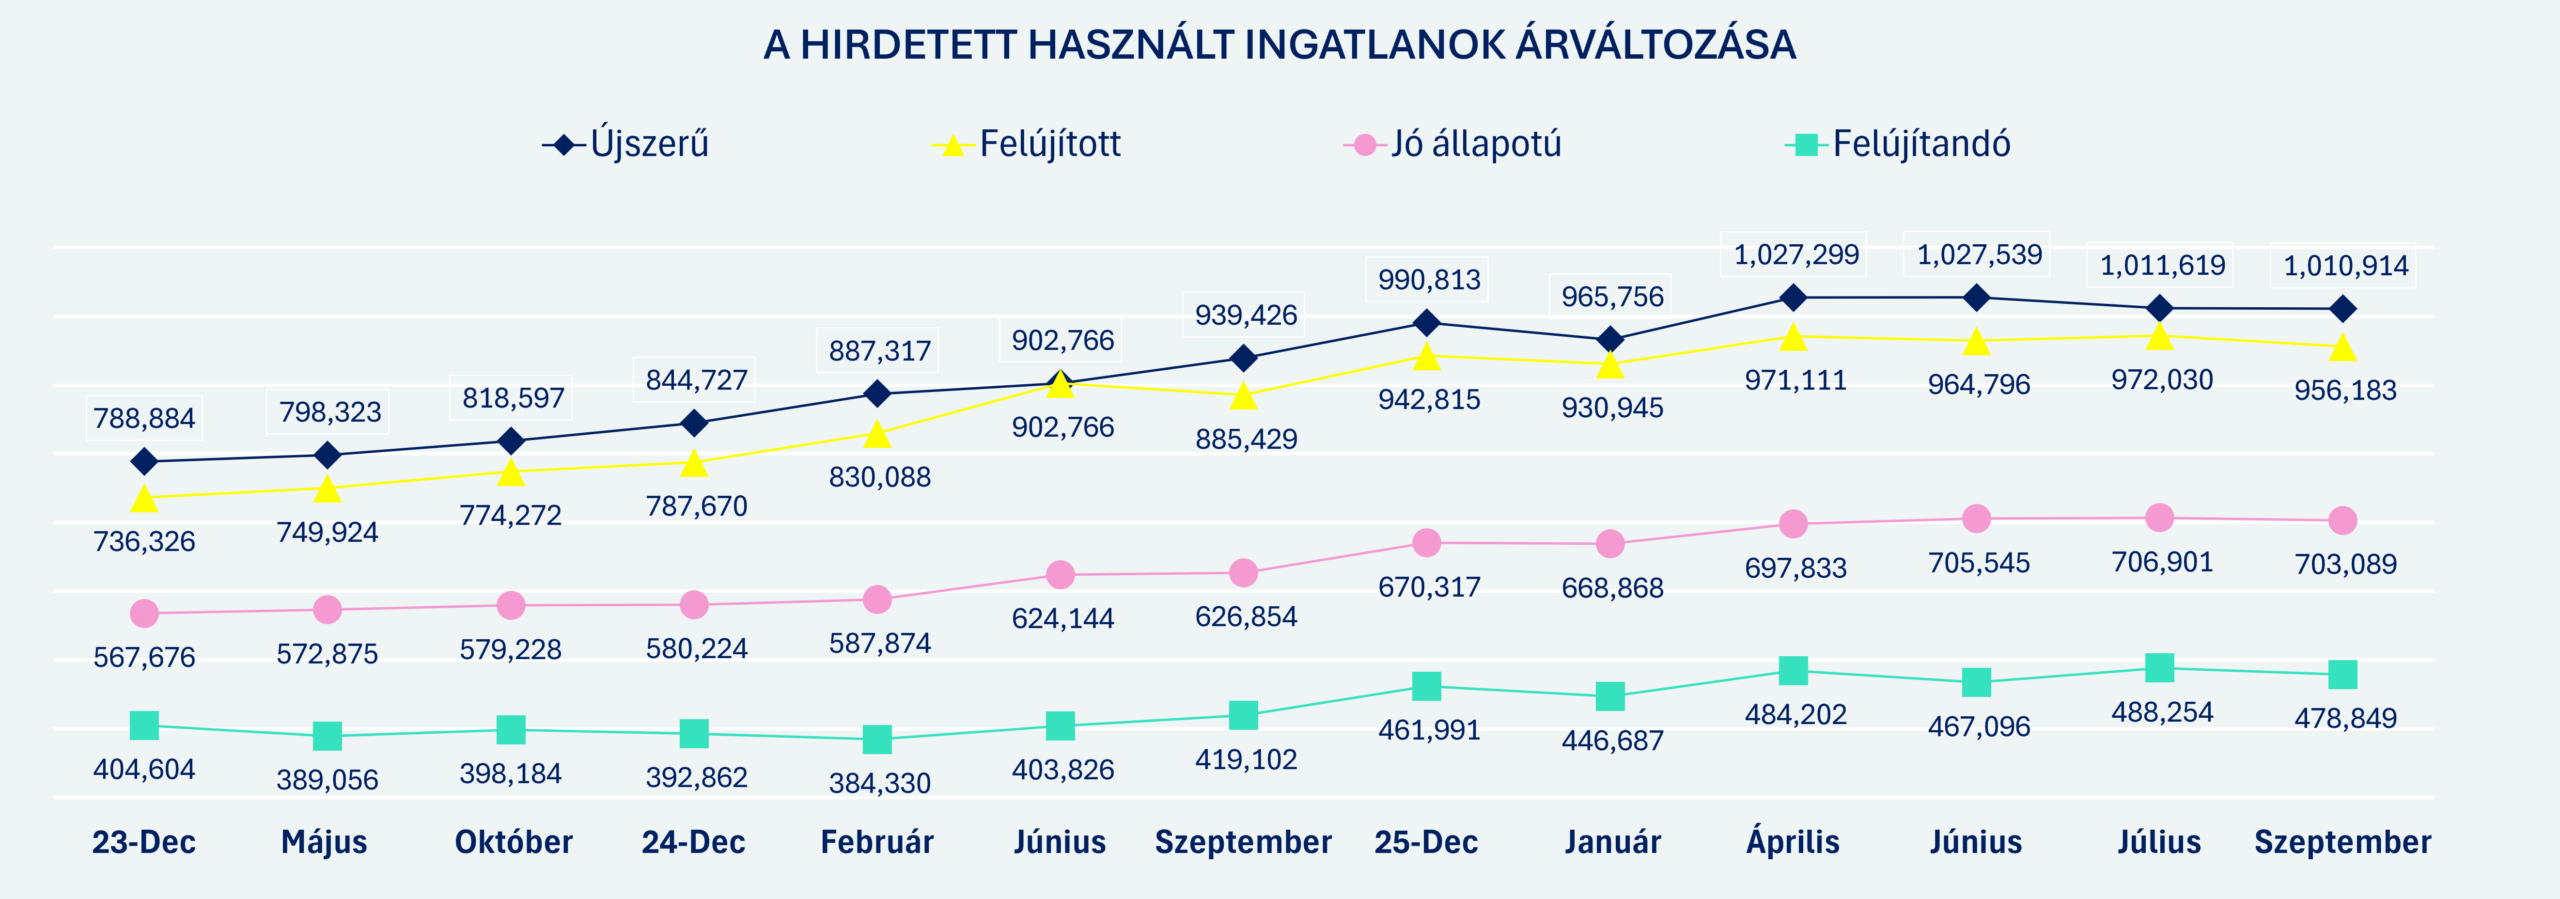
Az egy évvel korábbi adatokkal összevetve azonban még mindig számottevő áremelkedés látható. Az újszerű és felújított ingatlanok átlagos négyzetméterára közel 8 százalékkal, a jó állapotúaké mintegy 12 százalékkal, a felújítandóké pedig több mint 14 százalékkal haladja meg a tavalyi szintet. Mindez a jelenlegi, nagyjából 1,3 százalékos éves infláció mellett azt jelenti, hogy a hirdetési árak reálértéken is emelkedtek. Vagyis az eladók árazása alapján egyelőre nem beszélhetünk az ingatlanpiac összeomlásáról, még akkor sem, ha a korábbi lendület már megtört.
Lassabban kerülnek le a lakások és házak a kínálatból
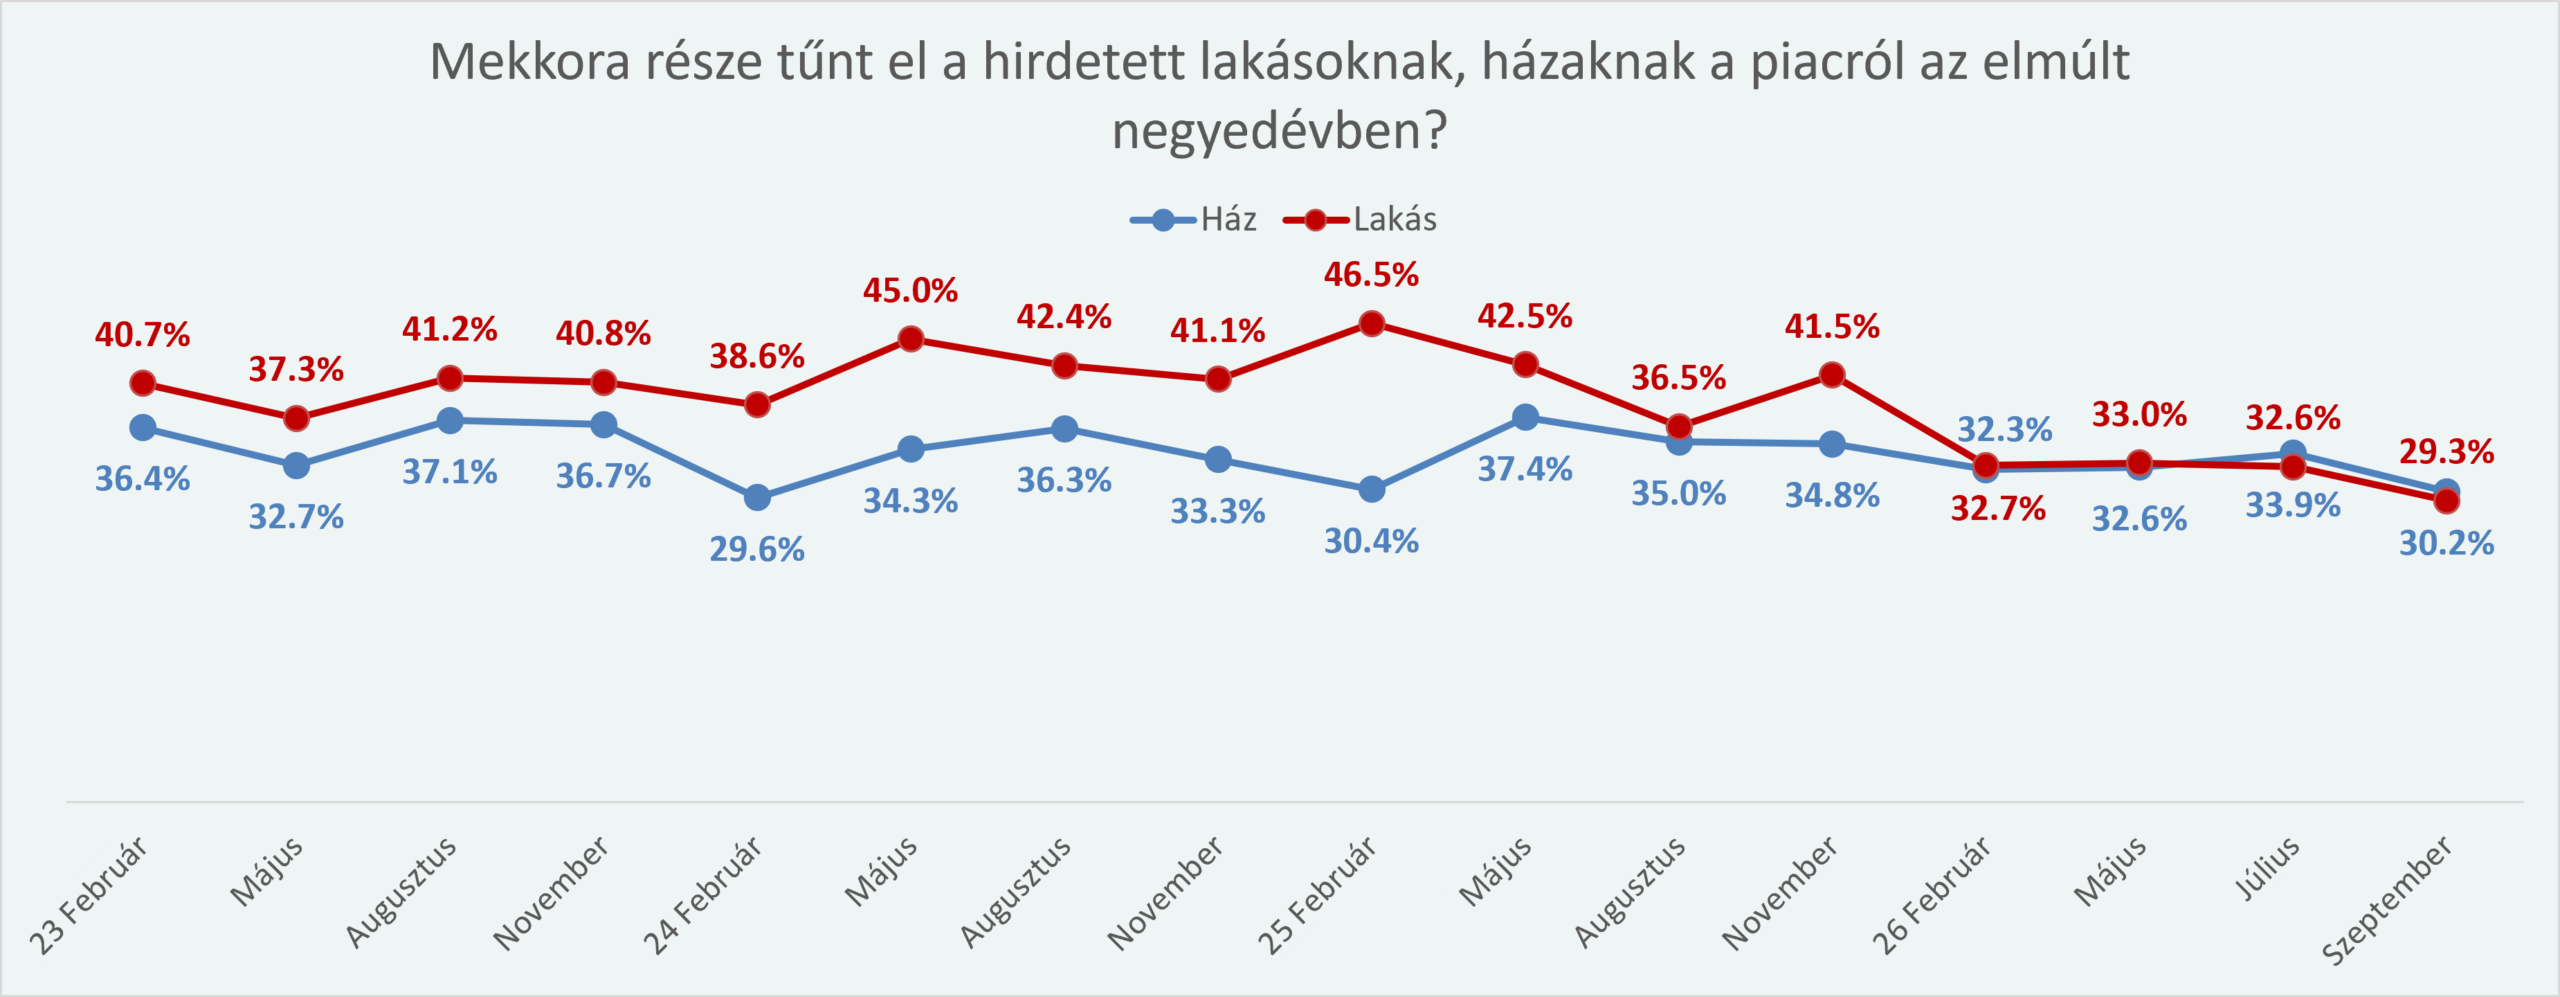
A hirdetési árak alakulása mellett az értékesítési folyamatok lassulása is megfigyelhető, bár egyelőre nem drámai mértékben. Az alábbi grafikon azt mutatja meg, hogy az adott időpontban a három hónappal korábban meghirdetett ingatlanok mekkora hányada tűnt már el a kínálatból. Az adatok alapján júliusban és szeptemberben is hasonló volt a helyzet: tíz, három hónappal korábban piacra került ingatlanból körülbelül hét még mindig eladó volt.
Különösen figyelemre méltó a lakások forgalmának változása. Korábban ezek jellemzően gyorsabban találtak gazdára, mint a családi házak, a különbség pedig 2024 és 2025 februárja között volt a legszembetűnőbb. Ebben az időszakban a CSOK Plusz és a babaváró hitel feltételei, illetve elérhetősége is befolyásolhatták a keresletet, ami jól mutatja, hogy az állami támogatások és hitelprogramok érdemben alakíthatják a piaci folyamatokat. Idén viszont a két adatsor egyre inkább összezárt, így a lakások és a házak értékesítési üteme már szinte teljesen együtt mozog.
Módszertani megjegyzés: A kínálatból eltűnő hirdetések nem feltétlenül jelentenek minden esetben sikeres adásvételt. Előfordulhat például, hogy az eladó meggondolja magát, és egyszerűen visszavonja a hirdetést. Elemzésünk abból a feltételezésből indul ki, hogy az eltűnések többségének hátterében tényleges értékesítés áll, az egyéb okból törölt hirdetések aránya pedig hosszabb távon nem változik jelentősen.
Az eltűnt ingatlanok ára alig marad el a még hirdetettekétől
Amennyiben kizárólag az ár határozná meg, hogy egy ingatlan mennyire könnyen talál vevőre, jelentős eltérést várhatnánk a már eltűnt és a továbbra is hirdetett lakások, házak között. Az adatok azonban ennél árnyaltabb képet mutatnak: a két csoport átlagos négyzetméterára a vizsgált négy kategóriából háromban mindössze körülbelül 3 százalékkal tér el egymástól. A budapesti családi házak esetében pedig még ez a különbség sem érvényesül, hiszen a kínálatból kikerült ingatlanok átlagos négyzetméterára valamivel magasabb volt a továbbra is elérhetőkéhez képest.
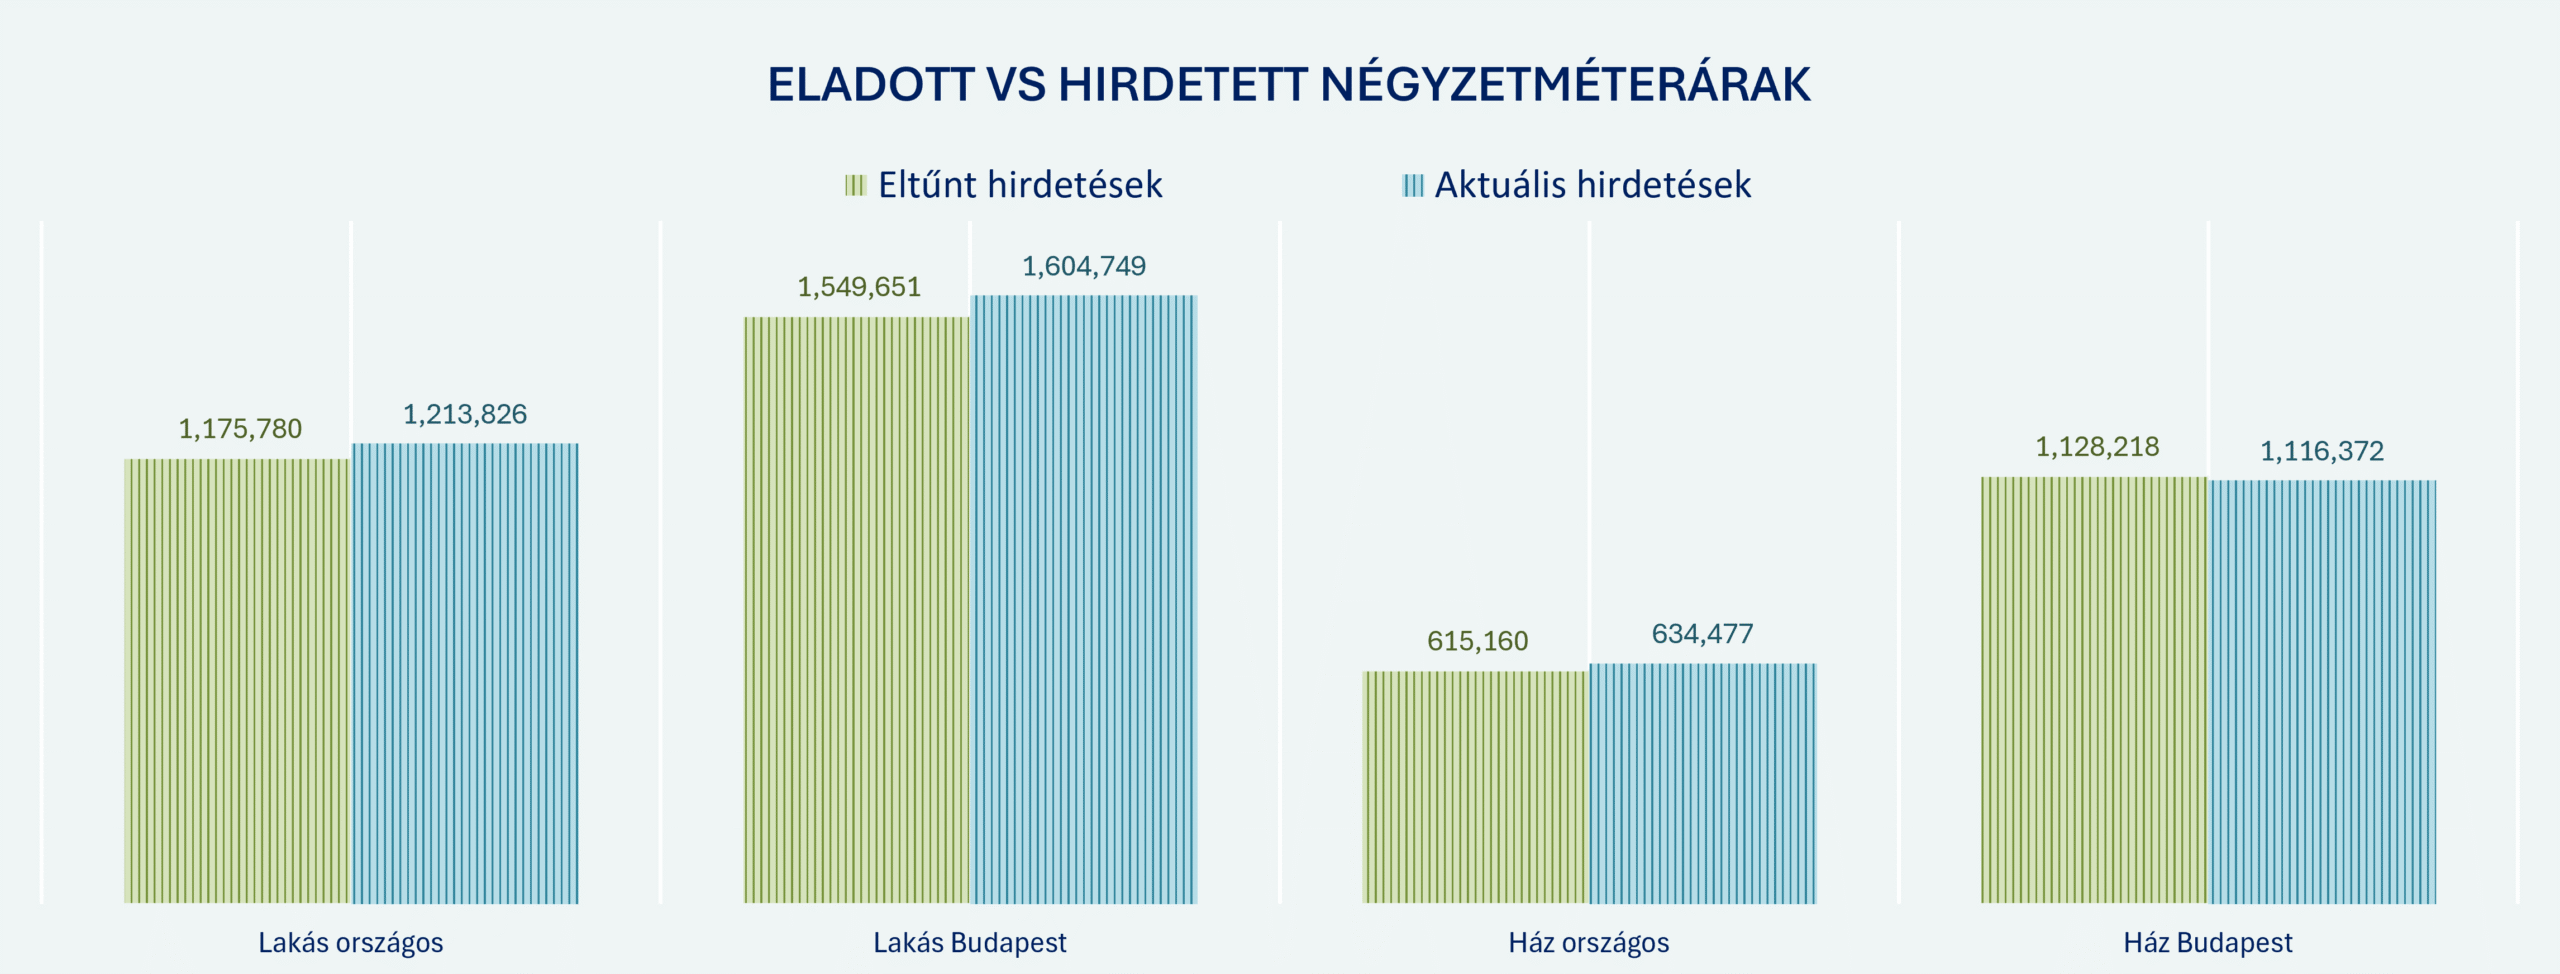
Mindez arra utal, hogy bár az ár természetesen fontos szempont a vásárlók számára, önmagában nem ad magyarázatot arra, miért kel el egy ingatlan, miközben egy másik továbbra is a piacon marad. A földrajzi elhelyezkedés, az állapot és a méret mellett a teljes vételár is meghatározó lehet. Az átlagos négyzetméterár ráadásul önmagában nem feltétlenül alkalmas az ingatlanok összehasonlítására: egy kisebb, keresett környéken fekvő ház fajlagosan drágább lehet, miközben a teljes ára még így is elérhetőbb a vásárlók egy része számára.
A közepes méretű, családoknak szánt lakásoknál nagyobb szerepe lehet az árnak
A szobaszám szerinti bontás már kevésbé egységes képet mutat. Ennek egyik oka, hogy a lakáskínálat jelentős részét a közepes méretű, jellemzően kisebb családoknak megfelelő ingatlanok adják. Szeptemberben az eladó lakások csaknem háromnegyede a nappali plusz egy- vagy kéthálószobás kategóriába tartozott. Ebben a szegmensben a vevők több ajánlat közül választhatnak, így könnyebben összevethetik az árakat és a lakások adottságait. A garzonok esetében ezzel szemben a szűkebb kínálat miatt gyorsabban gazdára találhatnak a megfelelő ajánlatok.
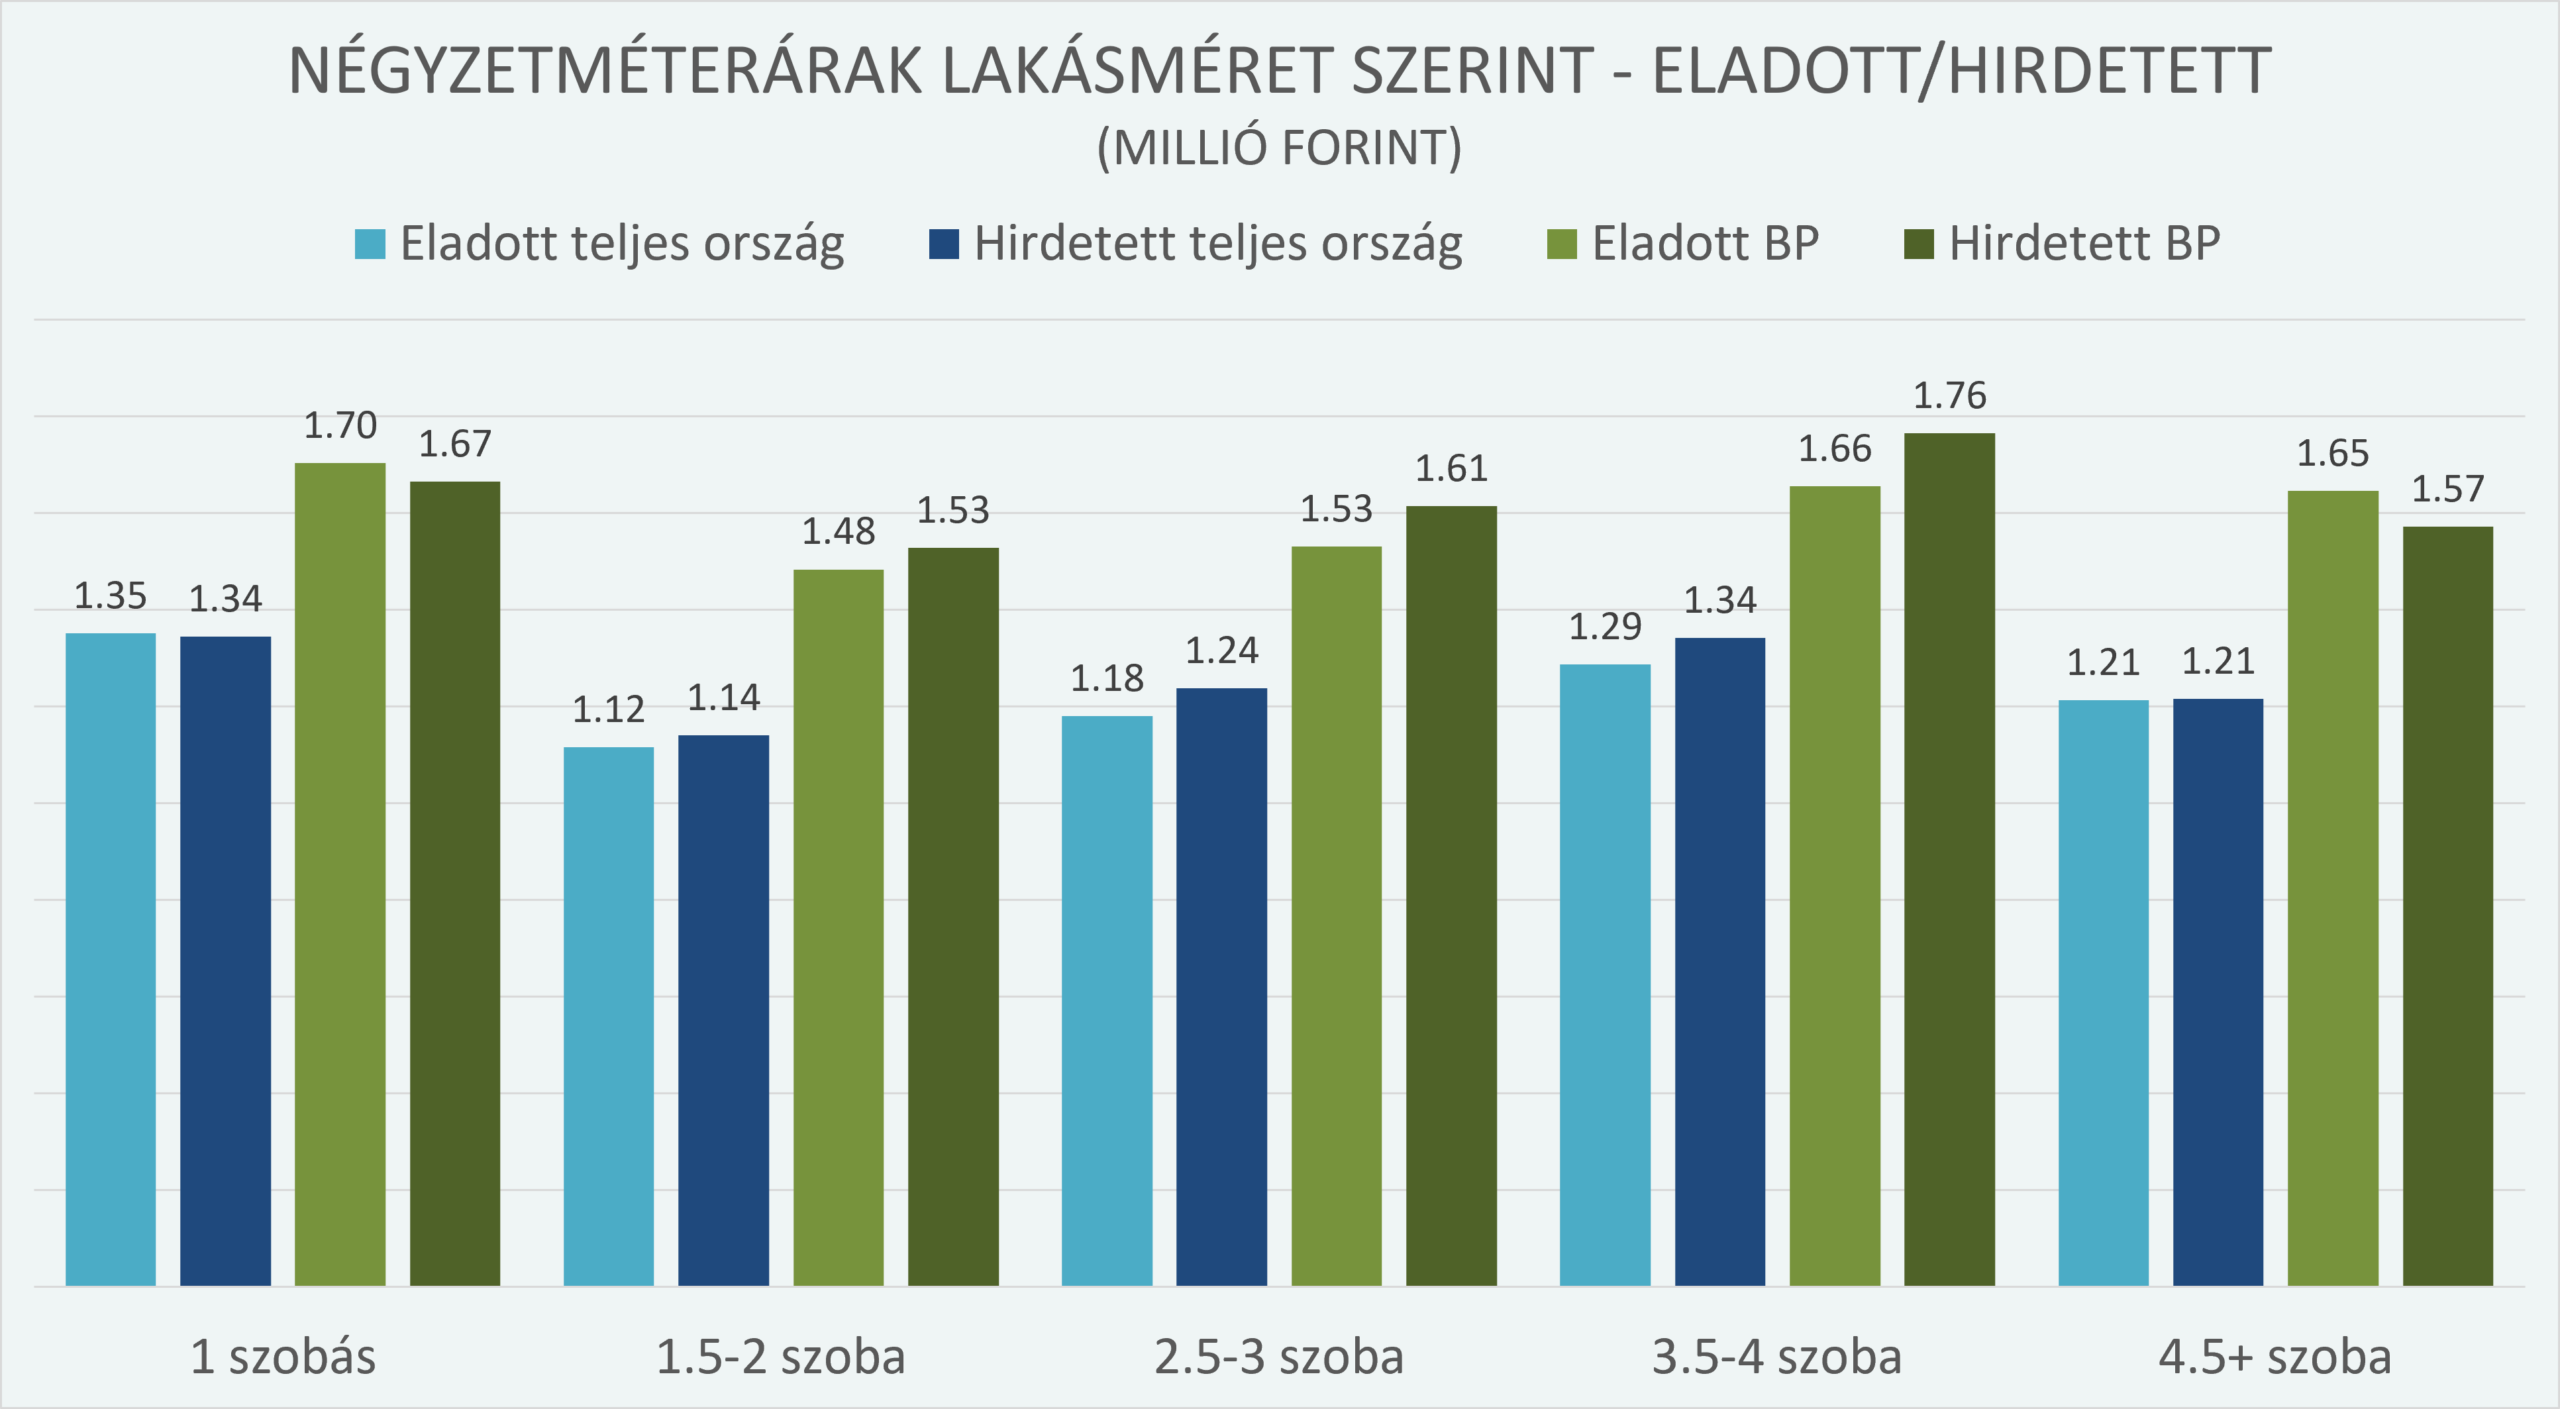
A fővárosi adatok között ezúttal a három és fél–négyszobás, vagyis jellemzően nappali plusz három hálószobás lakásoknál mutatkozott a legnagyobb különbség. Ezek az ingatlanok a budapesti lakáskínálat körülbelül 10–11 százalékát teszik ki, ami hasonló arány a garzonok nagyjából 10 százalékos részesedéséhez. A nagyobb lakások esetében tehát a kínálat mérete és a vevők árérzékenysége egyaránt befolyásolhatja, milyen gyorsan sikerül értékesíteni az ingatlanokat.
A lokációban jóval nagyobbak a különbségek
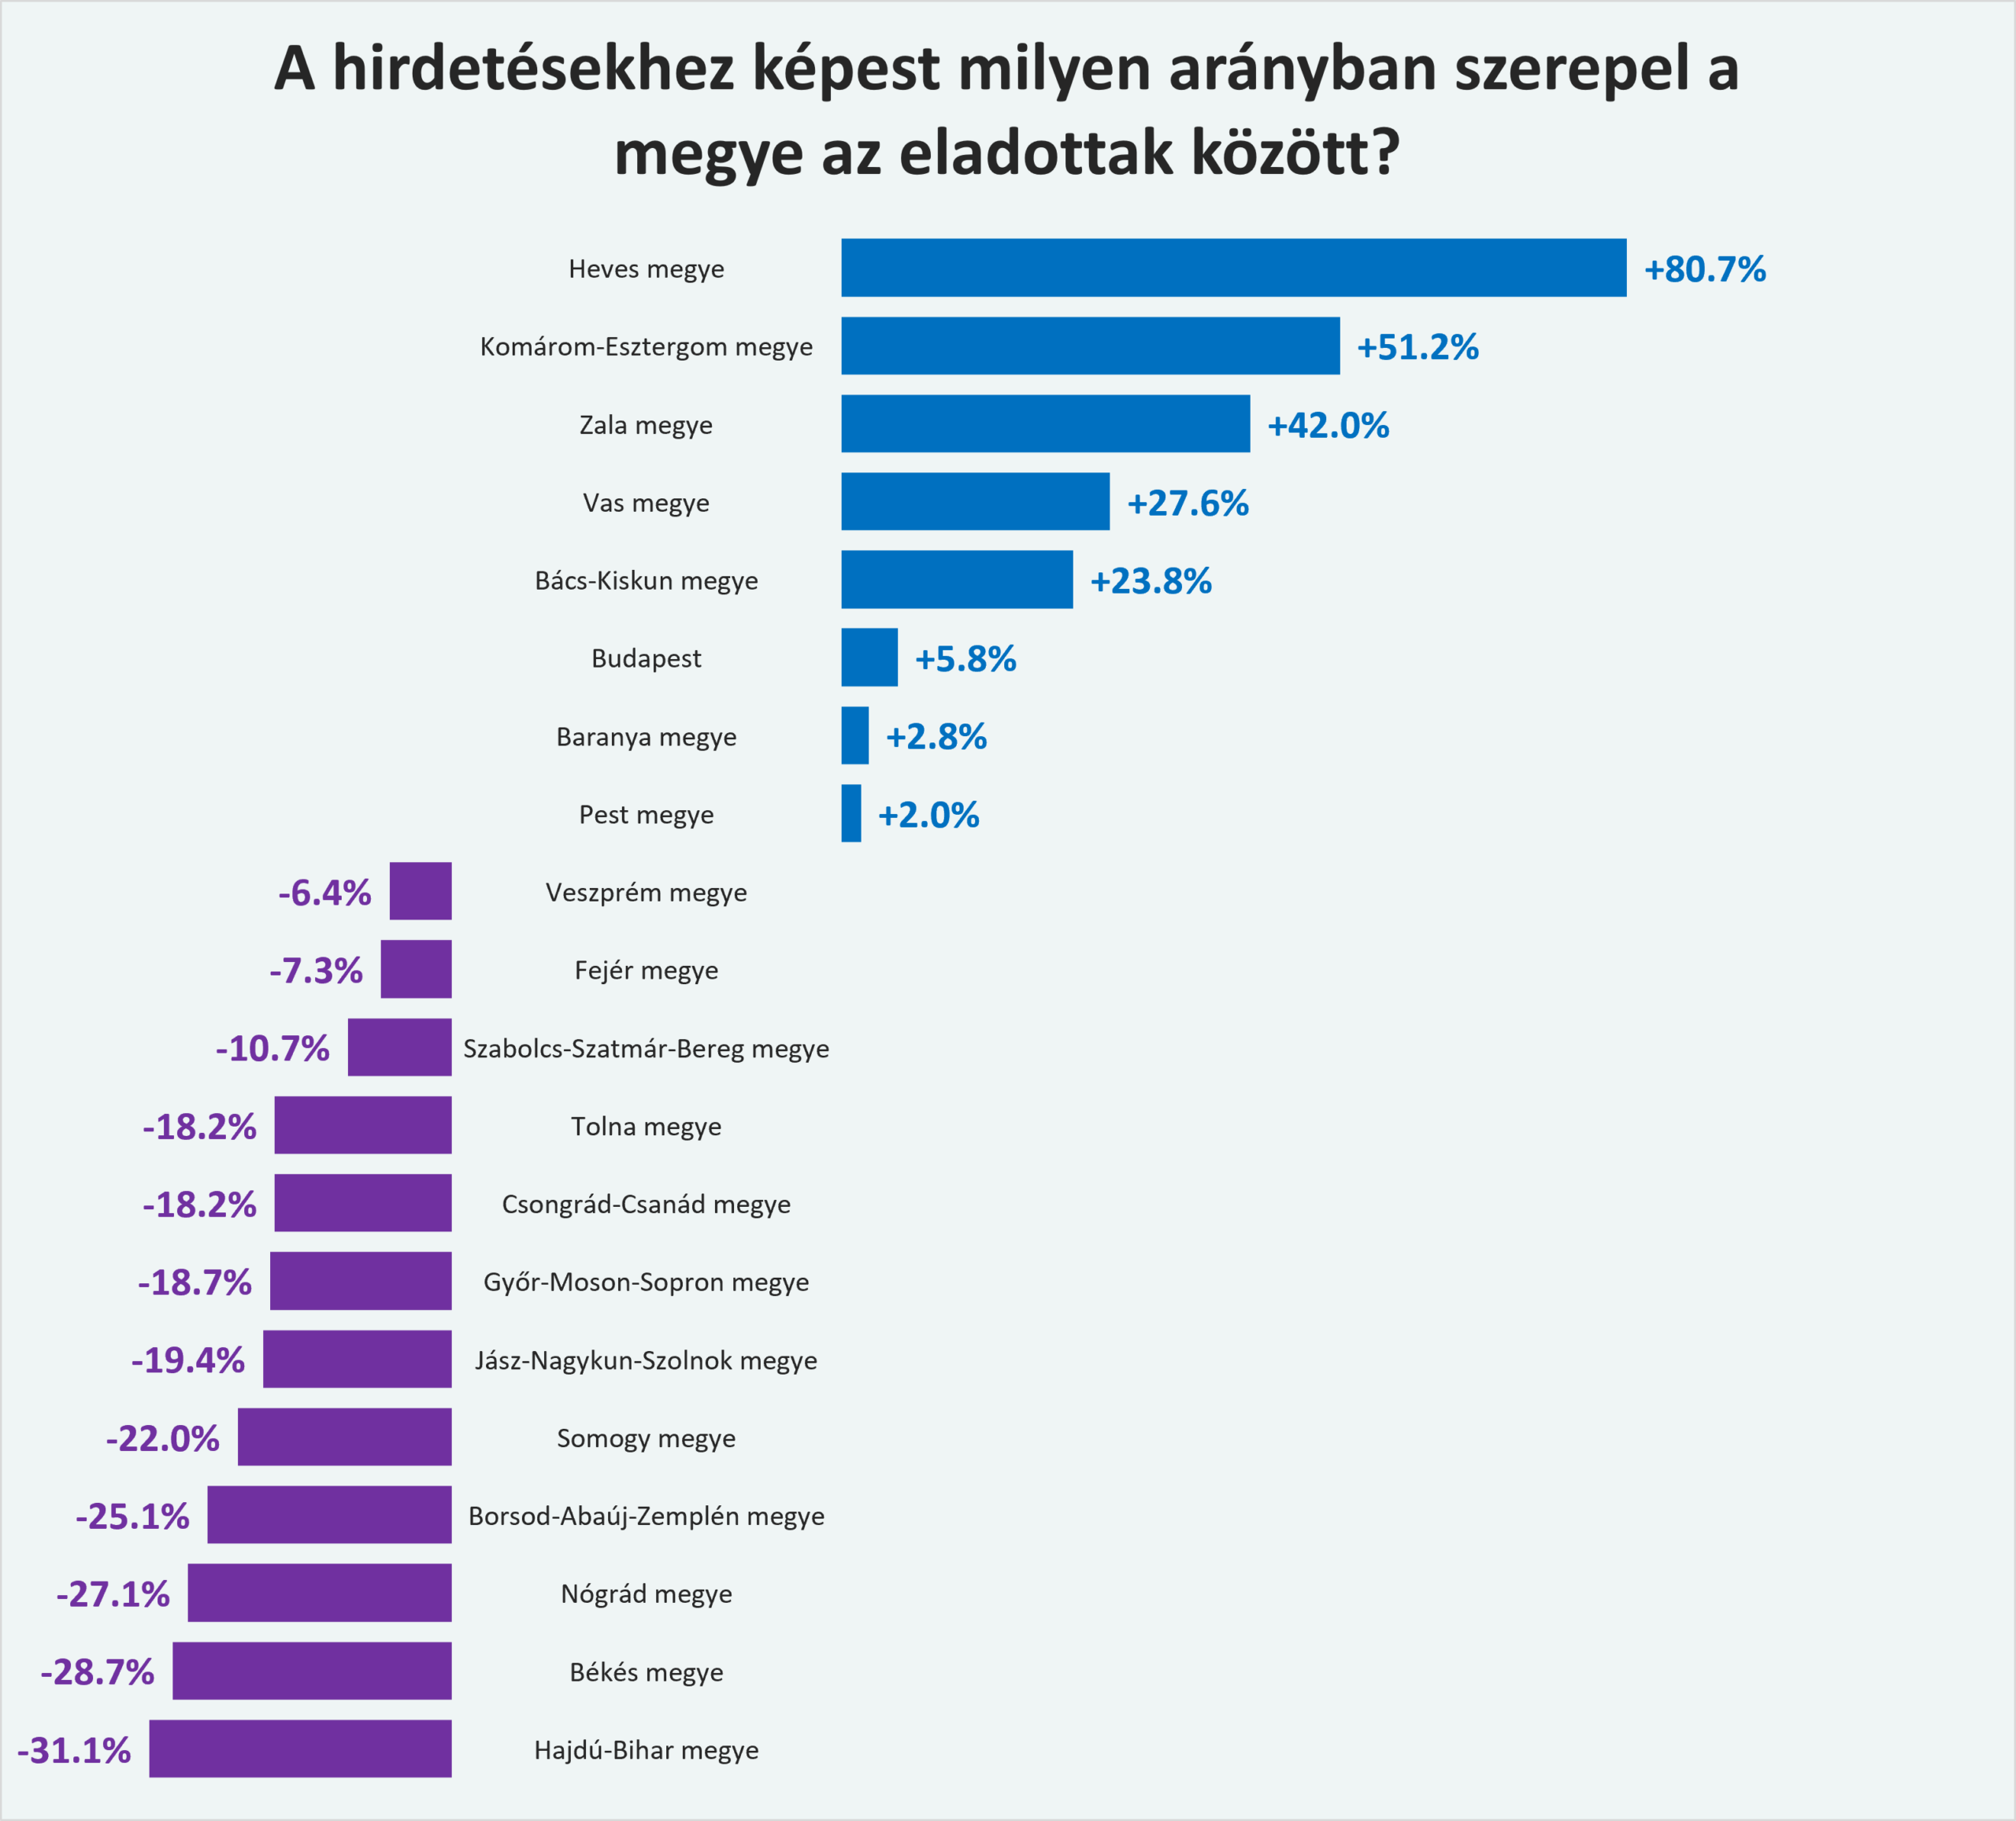
Az elemzés során azt is megvizsgáltuk, hogy földrajzilag hol találhatók azok az ingatlanok, amelyek eltűntek a kínálatból. Ehhez az egyes vármegyék részesedését vetettük össze az összes eltűnt hirdetésen belül azzal, hogy az adott térség mekkora súlyt képvisel a teljes kínálatban. A pozitív eltérés azt jelzi, hogy egy vármegye az eltűnt hirdetések között nagyobb arányban szerepel, mint a teljes kínálatban, míg a negatív érték ennek az ellenkezőjére utal.
A területi különbségek jóval markánsabbak, mint amit az árak összehasonlításakor tapasztaltunk. Heves vármegye különösen nagy eltérést mutat, de Komárom-Esztergom és Zala vármegye is jelentősen felülreprezentált az eltűnt hirdetések között. Ezzel szemben Budapest, Pest és Baranya vármegye esetében az eltűnt hirdetések aránya szinte megegyezik a teljes kínálatban képviselt súllyal.
Az adatokból ugyanakkor nem rajzolódik ki egyértelmű földrajzi mintázat. Zala és Vas vármegye az országos átlaghoz képest nagyobb arányban képviselteti magát az eltűnt hirdetések között, miközben Győr-Moson-Sopron és Somogy esetében ennek éppen az ellenkezője figyelhető meg. Bács-Kiskun felülreprezentált, a szomszédos Csongrád-Csanád vármegye viszont a mezőny végén helyezkedik el.
A számok alapján tehát egyelőre inkább az látszik, hogy az eladók többsége kitart az elképzelt ár mellett, és nem feltétlenül vállal jelentős engedményt a gyorsabb értékesítés érdekében. A hirdetési árak reálértéken még mindig magasabbak az egy évvel korábbinál, miközben az ingatlanok valamivel lassabban kerülnek ki a kínálatból. A már eltűnt hirdetések átlagos négyzetméterára ráadásul alig marad el a továbbra is elérhető ingatlanokétól. Az ár továbbra is meghatározó, de a keresletet a lakás mérete és elhelyezkedése is jelentősen befolyásolhatja. Összességében a piac nem állt le, inkább olyan helyzet alakult ki, amelyben a vevők több szempontot mérlegelnek, az eladóknak pedig egyre inkább alkalmazkodniuk kell a kereslethez.